פורסם 22 באוגוסט 2026
ביטוח פאנלים סולאריים הוא פוליסה או הרחבה שמכסה את המערכת עצמה מפני נזקי טבע, שריפה וגניבה, ובגרסאות רחבות יותר גם את אובדן ההכנסה בתקופה שבה המערכת מושבתת. העלות המשוערת נעה בין כ-300 ש״ח בשנה למערכת ביתית קטנה ועד כ-900 ש״ח ואף יותר למערכת עסקית גדולה. ביטוח מבנה רגיל מכסה חלק מהסיכונים, אבל כמעט תמיד לא את ההכנסה האבודה: וזה בדיוק ההפרש שחשוב להבין לפני שחותמים.
למה בכלל צריך ביטוח נפרד למערכת סולארית
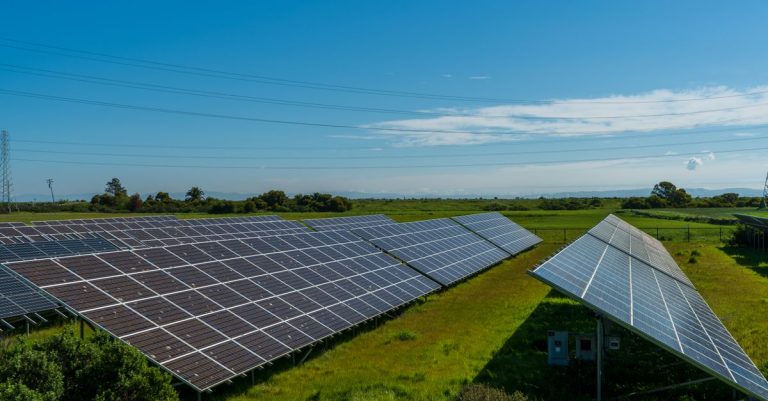
מערכת סולארית היא נכס יצרני שיושב על הגג: הוא חשוף לברד, לרוחות, לסופות חול, למליחות באזורי חוף, לשריפות ולנפילת עצים או חלקי מבנה. בשונה ממכשיר חשמל בתוך הבית, הוא לא מוגן מכלום, ותוחלת החיים שלו נמדדת ב-20 עד 25 שנה. בתקופה כזו הסיכוי לאירוע נזק אחד לפחות הוא לא זניח.
כדאי לקרוא גם: פאנלים סולאריים לבית ולעסק בישראל: עלויות, החזר השקעה ואישורים · ביטוח סייבר לעסק קטן: כמה זה עולה ומה כלול בפוליסה · ביטוח רכב חשמלי: כמה זה עולה ומה כלול בפוליסה
הנקודה השנייה, והיא פחות מובנת מאליה, היא שהמערכת מייצרת הכנסה. מי שמחובר בהסדר מוניטין או במסלול מכירה לרשת מקבל תשלום חודשי שתלוי בייצור. אם המערכת מושבתת שלושה חודשים בגלל נזק והמתנה לחלקים, ההכנסה נעצרת: גם אם החברה שילמה על תיקון הפאנלים עצמם. פוליסה שמכסה רק את הציוד לא מחזירה את הכסף הזה.
לפני שמשווים פוליסות כדאי להבין את מבנה ההשקעה וההחזר של המערכת עצמה. הסבר מפורט על עלויות, אישורים ותקופת החזר ההשקעה מופיע במדריך על פאנלים סולאריים לבית ולעסק בישראל, והוא הבסיס להחלטה כמה שווה להשקיע בביטוח.
מה כבר מכוסה בביטוח מבנה רגיל
הרבה בעלי מערכות מגלים שהם משלמים פעמיים, או שהם לא מכוסים בכלל, בגלל אי-הבנה של הפוליסה הקיימת. באופן כללי, פוליסת ביטוח מבנה סטנדרטית בישראל מכסה את מה שמוגדר כ"מחובר לקבע למבנה", וזה עשוי לכלול מערכת סולארית: אבל עם שלוש מגבלות מרכזיות.
- תקרת סכום. פוליסות רבות מגבילות את הכיסוי למתקנים על הגג לסכום קבוע, לעיתים כמה עשרות אלפי שקלים בלבד, שלא מכסה מערכת בינונית ומעלה.
- חובת הצהרה. מערכת שלא הוצהרה לחברת הביטוח עלולה להיחשב שינוי מהותי בנכס, מה שעשוי לפגוע בתביעה: לא רק על המערכת אלא גם על המבנה.
- אין כיסוי לאובדן הכנסה. זו ההבחנה החדה ביותר. ביטוח מבנה מכסה נכס פיזי, לא תזרים.
לכן השאלה הראשונה שכדאי להפנות לסוכן הביטוח היא לא "כמה עולה פוליסה חדשה" אלא "מה בדיוק כלול אצלי היום ובאיזו תקרה". לפעמים התשובה היא הרחבה זולה לפוליסה קיימת, ולפעמים היא פוליסה עצמאית.
מה כוללת פוליסה למערכת סולארית
פוליסה יעודית או הרחבה מלאה בנויה בדרך כלל משלוש שכבות. חשוב לבדוק איזו מהן נמצאת בהצעה שקיבלתם, כי ההפרש בין השכבות הוא ההפרש בין פוליסה זולה לפוליסה שמגנה באמת.
שכבה ראשונה: נזק פיזי לציוד
כיסוי לפאנלים, לממירים, ללוחות החשמל, לכבילה ולמבנה התומך. הסיכונים המכוסים בדרך כלל: שריפה, ברק, ברד, סערה ורוח, שיטפון, נזקי מים, פגיעה מגוף זר ונזק בזדון. חלק מהפוליסות מוסיפות גם נזק חשמלי פנימי לממיר, שהוא הרכיב שנוטה להתקלקל ראשון.
שכבה שנייה: גניבה ופריצה
גניבת פאנלים וממירים היא תרחיש אמיתי, בעיקר במערכות קרקעיות, במבנים חקלאיים ובאזורי תעשייה עם גגות נגישים. כאן חשוב לקרוא את דרישות המיגון: פוליסות מסוימות מתנות את הכיסוי בגדר, בתאורה, במצלמות או במערכת אזעקה, ואי-עמידה בדרישה עשויה לבטל את התביעה.
שכבה שלישית: אובדן הכנסה מהפסקת ייצור
הכיסוי שמבדיל פוליסה בסיסית מפוליסה מלאה. הוא משלם פיצוי יומי או חודשי על ההכנסה שהמערכת הייתה מייצרת אלמלא הנזק, בדרך כלל לתקופה מוגבלת של שלושה עד שנים עשר חודשים, ולעיתים עם תקופת המתנה של כמה ימים. לעסק שהמערכת מהווה אצלו חלק ממודל ההכנסות, זו השכבה המשמעותית ביותר.
שכבות נוספות שמופיעות לעיתים: חבות כלפי צד שלישי (נזק שהמערכת גורמת לשכנים או לעוברי אורח), הוצאות פינוי הריסות והחלפה, ונזק תוצאתי למבנה עצמו כתוצאה מכשל במערכת.
טבלת עלויות משוערות מול היקף כיסוי
המספרים שלהלן הם טווחים משוערים בלבד והם משתנים בין חברות הביטוח, לפי אזור גאוגרפי, גיל המערכת, סוג הגג, קיום מיגון ובעיקר לפי גובה ההשתתפות העצמית. הערכה מדויקת מתקבלת רק מהצעה ספציפית.
| גודל מערכת | שווי מוערך של המערכת | עלות שנתית משוערת | היקף כיסוי אופייני |
|---|---|---|---|
| עד 5 קילוואט (בית פרטי קטן) | כ-20-35 אלף ש״ח | כ-300-450 ש״ח | הרחבה לביטוח מבנה: נזק פיזי וגניבה, בלי אובדן הכנסה |
| 5-15 קילוואט (בית או עסק קטן) | כ-35-90 אלף ש״ח | כ-400-650 ש״ח | נזק פיזי, גניבה, ולעיתים אובדן הכנסה בסיסי |
| 15-50 קילוואט (מבנה עסקי) | כ-90-250 אלף ש״ח | כ-600-900 ש״ח | פוליסה נפרדת: נזק, גניבה, אובדן הכנסה, חבות צד ג׳ |
| מעל 50 קילוואט (מסחרי או ליסינג גג) | מעל 250 אלף ש״ח | לפי אחוז משווי, בדרך כלל 0.25%-0.5% בשנה | פוליסה מסחרית מותאמת, לרוב דרישה של הגוף המממן |
כלל אצבע שימושי: העלות השנתית של ביטוח מקיף מסתדרת בדרך כלל סביב פרומיל בודד עד חצי אחוז משווי המערכת. אם ההצעה נראית זולה משמעותית מזה, סביר שהיא מכסה רק חלק מהסיכונים.
מתי ביטוח נפרד הוא תנאי ולא בחירה
יש שלושה מצבים נפוצים שבהם הביטוח מפסיק להיות שיקול כלכלי והופך לדרישה מחייבת:
- מימון או הלוואה ייעודית. כשהמערכת נרכשת במימון בנקאי או במימון חוץ-בנקאי, הגוף המממן רואה בה בטוחה. במצב כזה נדרשת בדרך כלל פוליסה שבה המלווה רשום כמוטב, לעיתים עם דרישה מפורשת לכיסוי אובדן הכנסה, כי ההכנסה מהמערכת היא מקור החזר ההלוואה.
- ליסינג גג או הסכם השכרת גג. כאן יש שני צדדים: בעל הגג ומפעיל המערכת. הסכמים כאלה כמעט תמיד מגדירים מי מבטח מה, מי מבוטח כמבוטח נוסף, ומה קורה לנזק שנגרם לגג עצמו. בעל גג שחותם בלי לבדוק את סעיף הביטוח לוקח על עצמו סיכון שהוא לא תמיד מודע לו.
- מערכת על גג של תאגיד או ועד בית. במבנה משותף נדרש לעיתים כיסוי חבות כלפי צד שלישי ואישור מפורש מחברת הביטוח של הבניין, לפני ההתקנה ולא אחריה.
בכל אחד מהמצבים האלה כדאי לבקש את דרישות הביטוח בכתב מהגוף המממן או מהצד השני להסכם, ואז להעביר אותן לסוכן. זה חוסך סבב שלם של תיקונים בפוליסה.
מה בודקים בהצעה לפני שחותמים
- בסיס השיפוי: ערך כינון (החלפה בחדש) או ערך שיפוי לאחר פחת. ההפרש בתביעה יכול להיות עשרות אחוזים.
- השתתפות עצמית: סכום קבוע או אחוז מהתביעה. השתתפות גבוהה מורידה פרמיה אבל מייקרת נזק קטן.
- תקופת המתנה בכיסוי אובדן הכנסה: אם יש המתנה של 30 יום, תקלה של שבועיים לא תזכה לפיצוי.
- החרגות: בדיקת סעיפי התקנה לקויה, בלאי טבעי, ירידת תפוקה הדרגתית וחלודה. אלה בדרך כלל לא מכוסים, ונופלים על אחריות היצרן או המתקין.
- הכפלה עם אחריות היצרן: פאנלים באים עם אחריות תפוקה ארוכה, וממירים עם אחריות יצרן קצרה יותר. אין טעם לשלם בפוליסה על מה שמכוסה שם.
- מי מדווח על שינוי: הוספת פאנלים, מצברים או מערכת אגירה היא שינוי מהותי שמחייב עדכון.
ניהול סיכונים שלא קונים בפוליסה
ביטוח הוא השכבה האחרונה, לא הראשונה. תחזוקה שוטפת, ניקוי תקופתי, בדיקת חיבורים ותיעוד תמונות של המערכת ביום ההתקנה מוזילים גם את הסיכוי לנזק וגם את הקושי בהוכחת תביעה. מי שיש לו תמונות, חשבונית וספציפיקציה מסודרת מסיים תביעה מהר יותר.
שכבה שנשכחת: מערכות סולאריות מנוטרות דרך אפליקציה ענן, לעיתים עם ממשק ניהול שמחובר לאינטרנט. זה הופך את הממיר לרכיב תקשורת לכל דבר, והוא חלק ממשטח התקיפה של העסק. מי שמפעיל מערכת עסקית ימצא עניין בצעדים הבסיסיים שמופיעים במדריך אבטחת סייבר לעסק קטן, במיוחד החלפת סיסמאות ברירת מחדל בממשקי ניהול.
שאלות נפוצות
האם ביטוח המבנה שלי מכסה את הפאנלים אוטומטית?
לא בהכרח. חלק מהפוליסות כוללות מתקנים מחוברים לקבע עד תקרת סכום מסוימת, אבל התקרה עשויה להיות נמוכה משווי המערכת. בנוסף, אי-הצהרה על ההתקנה עלולה לפגוע בכיסוי. כדאי לבקש אישור בכתב מחברת הביטוח.
כמה עולה ביטוח פאנלים סולאריים למערכת ביתית?
לרוב מדובר בטווח משוער של כ-300 עד 650 ש״ח בשנה למערכת ביתית, בהתאם לגודל, לשווי ולהיקף הכיסוי. מערכות עסקיות גדולות מגיעות לכ-900 ש״ח ויותר, ובמערכות מסחריות הפרמיה מחושבת כאחוז משווי המערכת.
האם כיסוי אובדן הכנסה שווה את התוספת?
זה תלוי בהיקף ההכנסה. מי שמקבל תשלום חודשי משמעותי על הייצור ומשתמש בו להחזר הלוואה, ייהנה מהכיסוי הזה יותר מכל רכיב אחר בפוליסה. במערכת קטנה שמיועדת בעיקר לצמצום חשבון החשמל, התוספת פחות קריטית.
מה קורה אם המערכת מותקנת על גג שאני שוכר?
צריך לקרוא את הסכם השכירות או הליסינג. בדרך כלל מוגדר מי מבטח את המערכת, מי מבטח את הגג, ומי נרשם כמבוטח נוסף. חוסר התאמה בין הסכם ופוליסה הוא מקור נפוץ לסירוב תביעה.
האם בלאי וירידת תפוקה מכוסים בביטוח?
כמעט תמיד לא. בלאי טבעי וירידת תפוקה הדרגתית הם נושא לאחריות היצרן ולאחריות התפוקה של הפאנלים, לא לביטוח. הביטוח מכסה אירוע פתאומי ובלתי צפוי, לא הזדקנות.
לסיכום
ביטוח פאנלים סולאריים לא צריך להיות החלטה מורכבת. מתחילים בבדיקה מה כבר כלול בפוליסת המבנה הקיימת ובאיזו תקרה, ממשיכים לשאלה האם המערכת מייצרת הכנסה שכדאי לבטח בנפרד, ובודקים אם יש דרישה מחייבת מגוף מממן או מהסכם ליסינג גג. בעלות שנתית שנעה בין כמה מאות שקלים לפרומילים בודדים משווי המערכת, זו אחת ההוצאות הזולות ביותר בתמונת ההשקעה הכוללת: בתנאי שקוראים את ההחרגות ואת בסיס השיפוי לפני החתימה ולא אחרי הנזק.

כותב טכנולוגיה ותעשייה
עידו רזניק כותב על טכנולוגיה מנקודת המבט של מי שצריך להשתמש בה, לא של מי שמוכר אותה. אחרי שנים בתפעול ובניהול פרויקטים בתעשייה, הוא עבר לכתיבה ומתמקד בחדשנות תעשייתית, אנרגיה, סייבר לעסקים קטנים וכלים דיגיטליים. מאמין שכל טכנולוגיה מסובכת אפשר להסביר בשלוש פסקאות.