פורסם 11 ביולי 2026
השקעה בזהב בישראל אפשרית בשלוש דרכים עיקריות: קרן סל או קרן מחקה שעוקבת אחרי מחיר הזהב, זהב פיזי בצורת מטבעות ומטילים, ומניות של חברות כרייה. הדרך הזולה והנוחה ביותר למרבית המשקיעים היא הקרן, הזהב הפיזי מתאים למי שרוצה להחזיק את הנכס עצמו ומוכן לשלם על שמירה, ומניות הכרייה הן אפיק תנודתי בהרבה. ההבדלים בעלויות, בנזילות ובמיסוי בין שלושת האפיקים גדולים, ולכן שווה להכיר אותם לפני הקנייה הראשונה.
מה בעצם קונים כשמשקיעים בזהב
זהב הוא מתכת שאינה מייצרת תזרים: אין לה דיבידנד, אין ריבית ואין רווחים תפעוליים. כל התשואה מגיעה משינוי במחיר, והמחיר עצמו נקבע בשוק עולמי ונקוב בדולר לאונקיה. המשמעות למי שמשקיע מישראל היא שיש כאן שני מנועים: מחיר הזהב בדולר, ושער הדולר-שקל. גם בתקופות שבהן הזהב עלה בדולר, משקיעים ישראלים ראו לעיתים תשואה שקלית שונה לגמרי, לחיוב או לשלילה.
כדאי לקרוא גם: פאנלים סולאריים לבית ולעסק בישראל: עלויות, החזר השקעה ואישורים · קרן כספית בישראל: מה זה, כמה מניבה וכדאי לך · SP 500 מול ת״א 125: השקעה במניות ישראל מול ארה״ב
לכן השאלה הראשונה אינה "איך קונים" אלא "למה קונים". זהב נכנס לתיק בעיקר כרכיב הגנה, לא כמנוע צמיחה. מי שמצפה ממנו להכפיל תיק בטווח קצר כנראה קנה את המוצר הלא נכון.
שלוש הדרכים להשקיע בזהב: טבלת השוואה
הטבלה מרכזת את ההבדלים המרכזיים. הנתונים הם טווחים משוערים שמשתנים בין גופים, בין סוחרים ולפי גודל העסקה, ונכון לבדוק אותם נקודתית לפני ביצוע.
| פרמטר | קרן סל / קרן מחקה על זהב | זהב פיזי (מטבעות ומטילים) | מניות חברות כרייה |
|---|---|---|---|
| עלות כניסה | עמלת קנייה בבורסה, לרוב עשרות שקלים | פרמיה של כ-2%-8% מעל מחיר השוק | עמלת קנייה רגילה למניה |
| עלות שוטפת | דמי ניהול כ-0.2%-0.6% בשנה | כספת וביטוח: מאות עד אלפי שקלים בשנה | אין עלות ישירה |
| נזילות | גבוהה, מכירה תוך יום מסחר | בינונית, תלוי בסוחר ובפער קנייה-מכירה | גבוהה |
| מתאם למחיר הזהב | גבוה מאוד | גבוה, בניכוי פרמיה ופערי מרווח | חלקי ותנודתי, מושפע גם מניהול ומחובות |
| סיכון עיקרי | סיכון מנפיק ומבנה המוצר | גניבה, אובדן, קנייה במחיר מנופח | סיכון עסקי וגיאופוליטי של החברה |
| מתאים למי ש… | רוצה חשיפה פשוטה וזולה | רוצה להחזיק את הנכס בפועל | מחפש מינוף על מחיר הזהב |
קרן סל וקרן מחקה: הדרך הפשוטה
קרן סל או קרן מחקה על זהב נקנית דרך חשבון מסחר בבנק או בבית השקעות, בדיוק כמו מניה. הקרן מחזיקה זהב או חוזים על זהב, והיחידה בבורסה עוקבת אחרי המחיר. היתרון הוא שהעלות השוטפת נמוכה, המכירה מיידית, ואין צורך לחשוב על כספת או ביטוח.
שתי נקודות שכדאי לבדוק בתשקיף: האם הקרן מגודרת מטבע או חשופה לדולר, והאם החשיפה מבוססת על זהב בפועל או על נגזרים. שני ההבדלים האלה יכולים לשנות את התוצאה בעשרות אחוזים לאורך שנים.
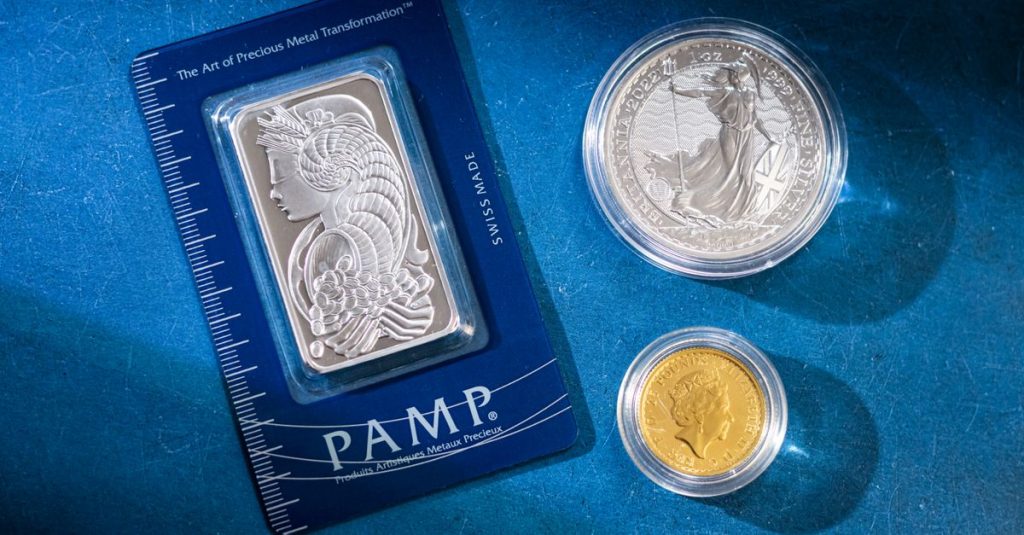
זהב פיזי: מטבעות ומטילים
זהב פיזי הוא האפיק שמרגיש הכי מוחשי וגם היקר ביותר לתחזוקה. המחיר לצרכן מורכב ממחיר השוק בתוספת פרמיה של הסוחר, ובישראל גם ממע"מ. בשונה מכמה מדינות באירופה, אין כאן פטור גורף ממע"מ על זהב להשקעה, ולעיתים המע"מ מחושב רק על מרווח הסוחר בעסקאות יד שנייה. כדאי לברר את זה מראש מול הסוחר ומול איש מקצוע בתחום המיסוי.
פרמיה: מטבעות מול מטילים
- מטילים גדולים: הפרמיה הנמוכה ביותר, לרוב בטווח של כ-2%-4%, אבל קשה יותר למכור חלק מהם.
- מטבעות השקעה מוכרים: פרמיה גבוהה יותר, לעיתים 4%-8%, בתמורה לנזילות טובה וליכולת למכור יחידה בודדת.
- מטבעות אספנות: המחיר נקבע גם לפי נדירות, וזה כבר שוק אחר לגמרי, לא השקעה במחיר הזהב.
דמי שמירה וביטוח
שמירה בבית כמעט תמיד מבטלת את הכיסוי הביטוחי מעל תקרה נמוכה. האלטרנטיבות: כספת בבנק, שעלותה השנתית נעה בין מאות שקלים לאלפי שקלים לפי גודל, או שירות אחסון מקצועי שגובה לרוב אחוז קטן משווי ההחזקה בשנה. בכל מקרה כדאי לחשב את העלות כאחוז מהתיק: אלף שקלים בשנה על החזקה של 30 אלף שקלים הם מעל 3% בשנה, מה שמייבש את התשואה.
מניות כרייה: מינוף על מחיר הזהב
חברות כרייה מרוויחות מהפער בין עלות ההפקה למחיר הזהב, ולכן עלייה של 10% במחיר המתכת יכולה להיתרגם לעלייה גדולה בהרבה ברווח, וגם להיפך. מדובר בחשיפה עקיפה שמכניסה לתמונה גורמים שאין להם קשר לזהב: איכות ההנהלה, חובות, רגולציה ומדינות פעילות לא יציבות. מי שמחפש גידור טהור יתקשה למצוא אותו כאן.
מיסוי: ההבדל שקל לפספס
ברמת העיקרון, רווח הון למשקיע פרטי בישראל ממוסה בשיעור של 25% על הרווח הריאלי, וזה חל גם על קרנות סל וגם על מניות כרייה. ההבדלים המעשיים הם אלה:
- נכסים סחירים בחשבון ישראלי: הניכוי לרוב נעשה במקור על ידי הגוף המנהל, כך שאין צורך בדיווח נפרד במרבית המקרים.
- זהב פיזי: אין ניכוי במקור. האחריות לדיווח ולתשלום על רווח במכירה מוטלת על המשקיע, ולכן חשוב לשמור חשבוניות קנייה עם תאריך ומחיר.
- מע"מ: קיים בזהב הפיזי ואינו קיים בקנייה של נייר ערך. זו אחת הסיבות המרכזיות לפער בעלות הכניסה.
- מכירה בהפסד: בנכסים סחירים אפשר לקזז הפסדים מול רווחי הון אחרים בכפוף לכללים, ובזהב פיזי התמונה מורכבת יותר.
הכללים משתנים ותלויים בנסיבות האישיות, ולכן זה בדיוק המקום להתייעץ עם יועץ מס לפני עסקה גדולה.
זהב כגידור מפני אינפלציה ותנודתיות
ההיגיון בהחזקת זהב אינו תשואה עודפת אלא התנהגות שונה. בתקופות של אינפלציה גבוהה, אי ודאות גיאופוליטית או חשש מפני מערכת פיננסית, הביקוש לזהב נוטה לעלות בזמן שנכסים אחרים נחלשים. הקשר לאינפלציה עובד טוב בעיקר בטווחים ארוכים ובאירועים חריפים, ולא כמדד צמוד שנה אחר שנה. היו תקופות ארוכות שבהן הזהב דשדש או ירד בזמן שהאינפלציה טיפסה.
בפרקטיקה, רוב הגישות השמרניות מדברות על הקצאה קטנה, בסדר גודל של אחוזים בודדים ועד סביבות 10% מהתיק, כרכיב שמקטין תנודתיות כוללת. מי שמחפש נכסים ריאליים שמניבים תזרים ולא רק הגנה, יכול להשוות זאת לאפיקים כמו התקנת פאנלים סולאריים לבית ולעסק, שבהם ההחזר מגיע מהכנסה שוטפת ולא מעליית מחיר.
איך לשלב זהב בתיק בפועל
- להחליט מראש על אחוז ההקצאה ולהיצמד אליו, כולל איזון מחדש פעם בשנה.
- להתחיל בקרן: הדרך הזולה ללמוד איך הנכס מתנהג בתיק אמיתי.
- לרכוש זהב פיזי רק כשסכום ההחזקה מצדיק את עלות הכספת והביטוח.
- להשוות מחיר אצל יותר מסוחר אחד ולבקש בכתב את מחיר הקנייה חזרה.
- לא לרכז את כל ההגנה של התיק בנכס יחיד.
שאלות נפוצות
מה עדיף למי שמתחיל, קרן סל או מטבעות זהב?
למרבית המתחילים קרן סל או קרן מחקה תהיה נוחה וזולה יותר: אין פרמיה, אין מע"מ ואין דמי שמירה, והמכירה מיידית. זהב פיזי הופך להגיוני כשיש מטרה ספציפית של החזקת הנכס עצמו, ולא רק חשיפה למחיר.
כמה עולה לשמור זהב פיזי בישראל?
הטווח רחב: כספת בנקאית קטנה עשויה לעלות מאות שקלים בשנה, וכספות גדולות או אחסון מקצועי יכולים להגיע לאלפי שקלים או לאחוז קטן משווי ההחזקה. בנוסף יש ביטוח, שעלותו תלויה בשווי ובמקום השמירה. המחירים משתנים בין גופים ולכן כדאי לבקש הצעות.
האם יש מס על מכירת מטבעות זהב?
רווח ממכירת זהב פיזי נחשב בדרך כלל רווח הון וחייב בדיווח ובתשלום, בשיעור העומד כיום על 25% מהרווח הריאלי למשקיע פרטי. בשונה מנכס סחיר, אין כאן ניכוי במקור, ולכן שמירת חשבוניות היא קריטית. הכללים תלויים בנסיבות ומצריכים בדיקה פרטנית.
האם זהב מגן מפני נפילה בשוק המניות?
לא באופן מובטח. במשברים חדים הזהב נטה להתנהג טוב יותר ממניות, אך היו גם אירועים שבהם הוא ירד יחד עם כל השוק בשלב הראשון. ההגנה היא סטטיסטית ולטווח ארוך, לא ביטוח עם פוליסה.
האם מניות כרייה מהוות תחליף לזהב?
לא. הן נעות בכיוון דומה אך בעוצמה גדולה יותר ועם סיכונים עסקיים משלהן. מי שרוצה חשיפה למחיר המתכת יקבל אותה נקי יותר בקרן, ומניות הכרייה מתאימות כרכיב קטן ואגרסיבי בתוך רכיב המניות.
לסיכום
אין דרך אחת נכונה להשקיע בזהב, אבל יש סדר הגיוני: להגדיר את התפקיד שהזהב ממלא בתיק, לבחור את האפיק לפי עלויות ולא לפי תחושה, ולהבין מראש את המיסוי ואת עלות השמירה. קרן סל מנצחת בעלות ובנוחות, זהב פיזי מספק בעלות ישירה במחיר גבוה יותר, ומניות כרייה הן הימור על חברות ולא על מתכת. בכל המקרים, זהב עובד טוב כרכיב הגנה קטן ומשעמם, ולא כמרכז התיק.

כותב טכנולוגיה ותעשייה
עידו רזניק כותב על טכנולוגיה מנקודת המבט של מי שצריך להשתמש בה, לא של מי שמוכר אותה. אחרי שנים בתפעול ובניהול פרויקטים בתעשייה, הוא עבר לכתיבה ומתמקד בחדשנות תעשייתית, אנרגיה, סייבר לעסקים קטנים וכלים דיגיטליים. מאמין שכל טכנולוגיה מסובכת אפשר להסביר בשלוש פסקאות.